
Comprendre les intérêts composés :
définition, principe et utilité.
Albert Einstein aurait dit : « les intérêts composés sont la huitième merveille du monde ». Il aurait même ajouté que « celui qui les comprend les gagne, celui qui ne les comprend pas les paie ». Et je suis assez d’accord avec lui. Parce qu’en termes d’épargne, comprendre ce que sont les intérêts composés est aussi utile que d’assimiler le principe de l’effet de levier pour investir en immobilier. Mais au fait, c’est quoi les intérêts composés ?
Le principe des intérêts composés
Le principe de l’intérêt composé ou compound interest en anglais désigne le mécanisme financier dans lequel les intérêts perçus par la rémunération du capital sont réinvestis afin de générer, eux-mêmes, des intérêts. C’est la définition classique du concept. Le principe est également connu sous le nom de principe des intérêts cumulés. Il est souvent expliqué et imagé dans l’utilisation populaire par le fait de « générer des intérêts sur les intérêts ».
En effet, le système des intérêts composés permet de faire fructifier, non seulement votre capital initial, mais également les intérêts issus de votre placement qui constituent chaque année une base plus grosse pour le calcul des intérêts de l’année suivante.
Cette notion est une notion essentielle de la gestion financière et le développement de votre capital puisque les intérêts composés ont un effet exponentiel sur votre épargne. On parle d’ailleurs souvent d’effet boule de neige pour le désigner. Vous allez très rapidement comprendre pourquoi au travers des chapitres suivants.
Intérêt composé et simple : exemple concret
Maintenant que vous connaissez le principe des intérêts composés, voyons concrètement ce qu’il vous apporte. Pour cela nous allons prendre un exemple concret pour vous montrer leur différence avec les intérêts simples. Vous allez tout de suite voir l’avantage de privilégier les intérêts composés par rapport aux intérêts simples dans la vie de tous les jours.
Prenons donc un exemple pratique de vie quotidienne. Supposons que vous ayez un frère ; appelons-le Bertrand, comme moi. Nous avons tous les deux reçu la même somme d’argent, disons 10 000€ chacun. Nous allons, chacun de notre côté et en même temps, placer cette somme sur un livret rémunéré à 2,5% par an.
Pour que tout soit bien identique, nous décidons par avance de les retirer tous les deux, trente ans plus tard.
Dans ce cas concret, nous avons donc chacun la même somme d’argent, placée au même endroit, exactement au même moment, sur le même placement avec des conditions de rémunération et de frais identiques. La seule chose qui change c’est que vous et moi avons un comportement d’épargne très différent.
Pendant toute la période du placement vous n’allez pas toucher à l’argent du livret. Moi, au contraire, je vais retirer les intérêts du livret chaque année, après le versement des intérêts, pour les utiliser. Je laisserai le capital initial de 10000€ inchangé et ne prélèverai que les intérêts.
Dans mon cas, seul le capital de départ produira des gains chaque année, je bénéficierai donc des intérêts simples. De votre côté, les intérêts sont conservés chaque année sur le compte et vous bénéficiez donc de l’effet des intérêts composés (ou cumulés si vous préférez).
La question que vous vous posez est sûrement : y-a-t’il vraiment une différence au terme des 30 ans ? Et si oui est-elle importante ?
Voici la réponse :
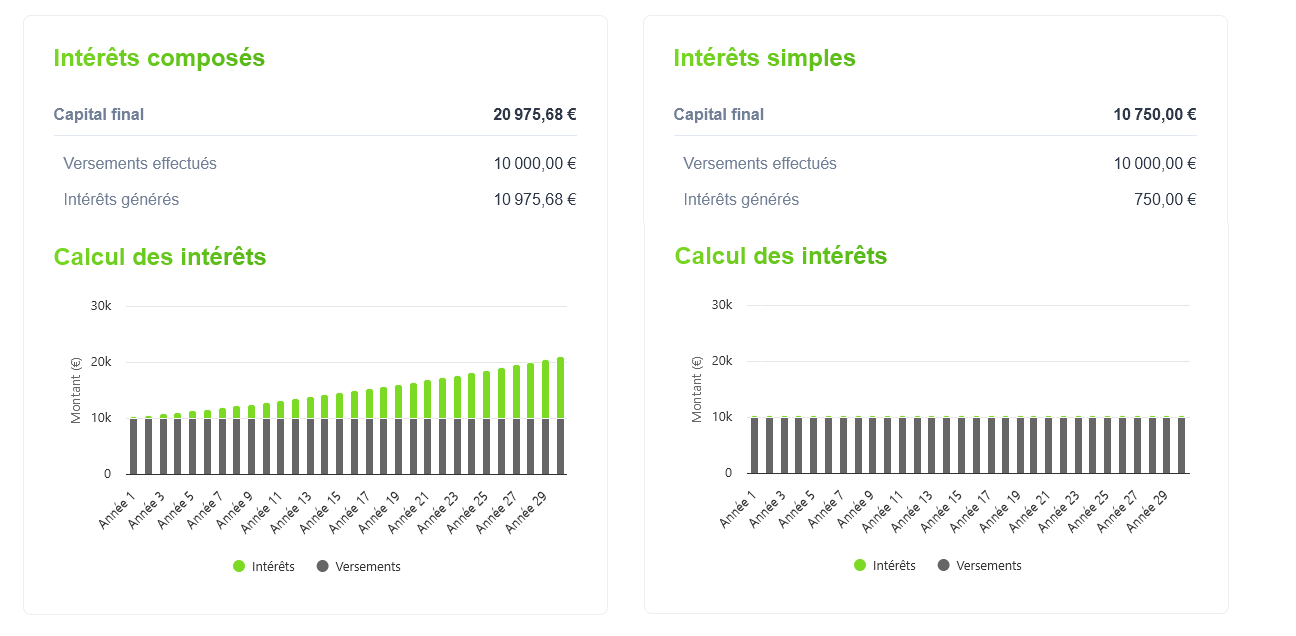
- A la fin de la période, j’aurai retiré 30 fois 25€ (le montant des intérêts de 10 000€ à 2.5%). Sur la période, j’aurai donc retiré du livret 750€. De plus, au moment du retrait je récupérerai le capital initial de 10000€ sur son compte. J’aurai donc perçu la somme de 10 750€.
- Vous, en revanche n’aurez rien retiré durant la période de 30 ans : 0€. Mais lorsque vous allez clôturer votre livret, vous récupérez la somme de … 20 975,67€… Vous avez bien lu, un peu plus de 20 975€ soit 10 225€ de plus que moi et plus du double de la somme initiale. La différence est énorme non ?
Attendez … ça n’est pas fini ! Comme vous allez le voir, cela peut être bien plus impressionnant. Dans le chapitre suivant, vous allez voir pourquoi les intérêts composés sont désignés par le terme d’effet boule de neige et comprendre pourquoi on parle de mécanisme exponentiel.
L’effet boule de neige des intérêts composés
Peut-être l’avez-vous déjà compris, ou peut-être en avez-vous l’intuition ; deux variables qui influent énormément sur l’impact des intérêts composés : le taux de rémunération et la durée de placement.
En effet, plus le taux d’intérêt de votre placement est élevé et plus la durée est longue, plus l’évolution des intérêts générés est impressionnante. A tel point que la courbe d’évolution du capital ressemble parfois à une courbe exponentielle.
Pour que vous vous en rendiez compte de manière concrète, j’ai lancé le calcul sur le simulateur d’intérêts composés que j’ai mis à disposition sur ce site. J’ai pris l’hypothèse d’un placement offrant un rendement de 10% sur des périodes de 10, 20 et 30 ans. Voici les résultats du calculateur sous forme graphique et de tableau :

Je pense que cette petite simulation vous permet de comprendre pourquoi on dit souvent que les intérêts composés ont un effet boule de neige.
Profiter de votre connaissance des intérêts cumulés
Quand vous avez assimilé le principe des intérêts composés, il devient simple de prendre de meilleures décisions d’investissement et d’épargne. Cette compétence vous permet en effet d’avoir une meilleure gestion de vos finances personnelles pour :
- Prioriser vos placements en fonction de leur durée et leur taux
- Privilégier le remplissage des livrets en fonction de leur taux, des intérêts déjà générés …
- Choisir de quel support retirer votre argent afin de minimiser l’impact sur vos intérêts cumulés
- Choisir le meilleur placement à intérêts composés (bourse, ETF, livret)
- Prioriser la clôture d’un livret par rapport à un autre
- Mieux réallouer votre épargne
- Gérer votre capital pour laisser le temps aux intérêts composés de produire leurs effets …
La formule des intérêts composés
Il existe plusieurs formules de calcul des intérêts composés. La formule suivante est la formule simple qui s’applique aux placements ayant un taux de rémunération calculé annuellement :
résultat = capital initial*(1+rendement)^nombre d'années avec
résultat : capital finalcapital initial : somme placée au départrendement : le taux de rendement annuel exprimé en nombre décimal.nombre d'années : nombre d'années de votre placement.
Voici un exemple d'utilisation pour une somme de 10000€ placée à 2% pendant 30 ans :
capital initial : 10000taux de rendement : 3% soit 0.03nombre d'années : 30calcul : 10000*(1.03)^30résultat : 13 439,16
Cette formule peut être utilisée simplement sur une calculatrice. Pour un placement qui produit des intérêts composés plusieurs fois par an comme le livret A, vous pouvez utiliser le simulateur gratuit présent sur ce site. Il vous permet de personnaliser et visualiser les cas simples et avancés de placements produisant des intérêts composés et d’obtenir un graphique ainsi qu’un tableau récapitulatif de l’évolution du capital jusqu’à l’échéance du placement.